Un informe por CUIT o CUIL es un informe comercial que reúne, a partir del CUIT o del CUIL, la...
Los informes comerciales son herramientas útiles para que los bancos evalúen el riesgo de conceder un préstamo o una línea de crédito a una persona. Pero, ¿cómo pueden los bancos obtener información relevante no solo de personas bancarizadas, sino también de personas no bancarizadas, como jóvenes con un buen historial de pago?
¿Qué es un informe comercial?
Un informe comercial es un reporte que reúne la información crediticia y comercial de una persona para que quien otorga crédito pueda estimar el riesgo antes de aprobarlo. Lo elaboran empresas de información crediticia como SIISA a partir de fuentes públicas, del sistema financiero y de datos propios, y se consulta en milisegundos por web o por API al momento de la originación.
¿Sos un banco, fintech, retail o BNPL? SIISA ofrece informes comerciales de personas por web y por API, con datos alternativos de fuentes propias, score crediticio y respuesta en milisegundos. Pedí una demo.
¿Querés consultar tu propia situación? SIISA brinda este servicio solo a entidades que otorgan crédito. Como persona, podés ver gratis tu situación crediticia en la Central de Deudores del BCRA.
Cuando la consulta se hace a partir del número de identificación tributaria de la persona, se lo suele llamar informe por CUIT. Qué trae y cómo se pide lo explicamos en Informe por CUIT y CUIL de personas: qué incluye y cómo consultarlo.
Qué incluye un informe comercial
- Identidad y actividad: datos de la persona, CUIT o CUIL, actividad declarada y antigüedad.
- Situación en el sistema financiero: deudas informadas al BCRA y su clasificación, por entidad.
- Atrasos y morosidad: deudas vencidas informadas por bancos, financieras y comercios, incluida la base de morosidad propia de SIISA.
- Cheques rechazados, juicios y pedidos de quiebra que afecten la capacidad de pago.
- Comportamiento de pago con datos alternativos: cumplimiento en créditos de consumo, retail y servicios, útil para personas con poco historial bancario.
- Score y predictor de ingresos: un puntaje de riesgo y, según el producto, un modelo estadístico que estima el nivel de ingresos del solicitante para precalificar.
Con esa información, bancos, fintech y comercios deciden si aprueban, cuánto prestan y en qué condiciones. Más detalle en Informes comerciales de SIISA.
Información comercial: qué es y para qué sirve
La información comercial de una persona es el conjunto de datos sobre cómo maneja sus compromisos de pago: deudas vigentes, atrasos, cheques rechazados, consultas recientes y su situación en la Central de Deudores del BCRA. El informe comercial es el documento que ordena esa información y la presenta lista para decidir.
Para una entidad que da crédito, la información comercial sirve para tres cosas: aprobar o rechazar una solicitud, definir el monto y el plazo, y seguir la evolución de los clientes que ya tiene en cartera. Su uso está regulado por la Ley 25.326 de Protección de Datos Personales.
¿Cómo pueden los bancos obtener información relevante sobre personas no bancarizadas?
En primer lugar, es importante entender que no todas las personas están en la base de datos de las agencias de crédito o de los bancos. Por lo tanto, es fundamental que los bancos también se acerquen a otras fuentes de información alternativas.
Los bancos pueden recopilar información sobre los hábitos de pago de las personas a través de informes de pago a proveedores, como los que proporciona SIISA, y de otras instituciones financieras, como las cooperativas de crédito y las uniones de crédito.
De esta manera, pueden acceder a información actualizada y precisa sobre los hábitos de pago de las personas.
Las principales fuentes de información crediticia suelen ser las agencias de crédito, como Equifax, TransUnion y Experian, que recopilan información sobre el historial de crédito de las personas, incluyendo su historial de pagos, el monto de sus deudas y sus límites de crédito.
Inclusión financiera como objetivo clave para los bancos y gobiernos según los ODS 2023
La inclusión financiera se refiere a garantizar que todas las personas, independientemente de su situación económica, tengan acceso a servicios financieros básicos, como cuentas bancarias, créditos y seguros. Este objetivo es valioso para el desarrollo económico y social, ya que permite a las personas participar plenamente en la economía y acceder a oportunidades para mejorar sus vidas.
Cómo los informes comerciales pueden contribuir al acceso al crédito
En este sentido, los informes comerciales pueden ser una herramienta importante para promover la inclusión financiera. Al proporcionar información precisa y actualizada sobre los hábitos de pago de las personas no bancarizadas, los informes comerciales pueden ayudar a los bancos a evaluar el riesgo de conceder crédito a estas personas y, en última instancia, a ampliar el acceso a servicios financieros para segmentos de la población que tradicionalmente han estado excluidos del sistema financiero.
El Informe Comercial de SIISA: una herramienta útil para los bancos
Otra herramienta útil para los bancos es el Informe Comercial de SIISA, un servicio a un costo competitivo que permite conocer en profundidad la capacidad de pago de los potenciales clientes de segmentos altos, medios y bajos, por medio de información confiable y de calidad que facilita la contabilidad y la reducción de la mora en contextos inflacionarios.
Con esta herramienta, los bancos pueden obtener información valiosa y actualizada sobre los hábitos de pago de sus potenciales clientes y tomar decisiones informadas sobre la concesión de préstamos y líneas de crédito.
Beneficios de utilizar informes comerciales en la evaluación del riesgo crediticio:
La evaluación del riesgo crediticio es un proceso fundamental para los bancos y otras instituciones financieras al conceder préstamos y líneas de crédito. En este sentido, los informes comerciales pueden proporcionar información fundamental sobre la capacidad de pago de los potenciales clientes, lo que ayuda a los bancos a tomar decisiones informadas sobre la concesión de crédito.
Entre los beneficios de utilizar informes comerciales en la evaluación del riesgo crediticio se incluyen:
- Acceso a información actualizada y precisa: los informes comerciales proporcionan información actualizada y precisa sobre los hábitos de pago de las personas, lo que ayuda a los bancos a evaluar el riesgo de conceder crédito.
- Reducción del riesgo de impago: al conocer la capacidad de pago de los potenciales clientes, los bancos pueden reducir el riesgo de impago. Los informes comerciales permiten evaluar la solvencia de los potenciales clientes y tomar decisiones informadas sobre la concesión de crédito, lo que reduce la probabilidad de impago.
- Mejora de la eficiencia en la gestión del riesgo crediticio: al contar con información actualizada y precisa, los bancos pueden tomar decisiones más rápidas y eficientes sobre la concesión de crédito.
Conclusiones
En definitiva, los informes comerciales son una herramienta crucial para los bancos y una forma importante de promover la inclusión financiera. Acceder a información actual y precisa sobre los hábitos de pago de las personas, incluso de quienes no están bancarizados, ayuda a los bancos a evaluar el riesgo de conceder crédito y ampliar el acceso a servicios financieros.
A través del acceso a información actualizada y precisa, los bancos pueden tomar decisiones sobre la concesión de crédito y ampliar el acceso a servicios financieros para todos, independientemente de su situación económica.
Para ver qué fuentes de información crediticia existen y cómo elegir un proveedor, leé Burós de crédito en Argentina: qué son y cómo elegir uno.
Fuentes
- Banco Central de la República Argentina: Central de Deudores
- Ley 25.326 de Protección de Datos Personales (Argentina.gob.ar)
Preguntas frecuentes
¿Para qué usan los informes comerciales los bancos y las fintech?
Para evaluar el riesgo de cada solicitante antes de otorgarle un crédito y definir en qué condiciones hacerlo.
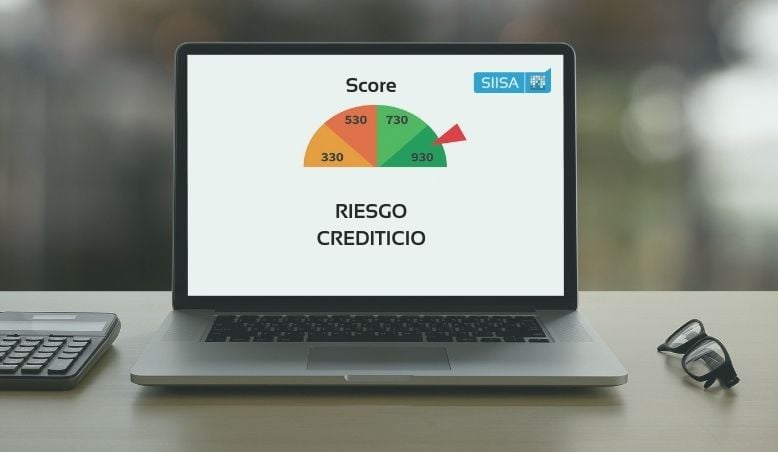
¿Qué diferencia hay entre un informe comercial y un score?
El informe muestra el detalle del comportamiento de pago. El score resume ese riesgo en un puntaje que permite ordenar la cartera y decidir más rápido.
¿Cómo se consultan los informes comerciales de SIISA?
Por web o por API, con respuesta en menos de 1,3 segundos.